

从中美ARPU差异、二十年前的付费频道,到今天电视台真正的转型阵痛
最近和同行讨论FAST(Free Ad-Supported Streaming Television,免费广告支持流媒体电视),我越来越觉得,这个在美国快速成长的电视模式,到了中国未必有同样的市场逻辑。
FAST背后的流媒体分发、云端编排、动态广告、数据分析,以及由此带来的低成本频道运营能力,是今天中国电视行业最值得借鉴的部分。
但FAST里的那个“F”——Free,放在中国的视听环境下,却值得思考。
美国FAST生长于一个长期高ARPU的Pay TV市场。过去几十年,美国电视家庭习惯通过有线和卫星电视套餐获得新闻、体育、电影、真人秀和各种专业频道;随着传统付费电视(Pay TV)价格不断上涨,大量用户开始“剪线”。FAST接住了这批用户:不再每个月为一整包电视支付几十甚至上百美元,却仍然可以打开电视,在频道表里随手选择内容,继续保留熟悉的线性观看体验。
所以FAST解决的是一个很“美国式”的问题:电视原来太贵了,能不能重新免费?这条路线已经得到市场验证。2025年5月,美国流媒体收视占电视总使用量44.8%,首次超过广播电视和有线电视之和;Tubi、Roku Channel和Pluto TV三家FAST服务合计已占全部电视观看时间的5.7%。到2026年,Nielsen进一步指出,FAST平台约占美国流媒体观看时间的19%。
但中国电视面对的,可能不完全是同一道题。
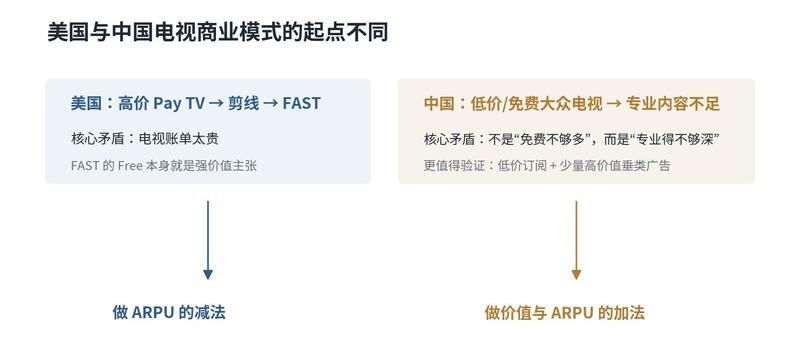
图1|美国FAST做的是电视账单的减法,中国更值得验证的可能是专业内容的价值加法
美国高ARPU是FAST最重要的土壤
美国FAST真正特殊的地方,不是“免费内容”这个产品形态本身,而是它所替代的是一个长期高ARPU的Pay TV市场。2005年,Comcast每个视频用户的月均视频收入已经达到53美元;到了2025年的Deloitte消费者调查,仍在订阅有线或卫星电视的美国家庭,平均每月支出达到125美元。
而单体流媒体服务完全是另一档价格。Disney披露的2025财年第四季度数据里,Disney+美国和加拿大用户月均收入为8.09美元,Hulu纯SVOD为12.20美元;但一旦把Live TV重新加回来,Hulu Live TV + SVOD的月均用户收入立刻回到100.02美元。
这组数据特别有意思。它说明互联网传输本身并不会自动让“电视大包”变便宜,昂贵的其实是整套频道体系、体育和新闻版权、地方台转播费以及复杂的内容采购。美国消费者从Cable走向FAST,其实是在把一个每月上百美元的电视产品拆掉,再用十几美元的SVOD和免费的线性频道补回观看体验。
所以美国FAST最强的价值主张,不只是“频道回来了”,而是“频道回来了,而且不用再交那一百多美元”。
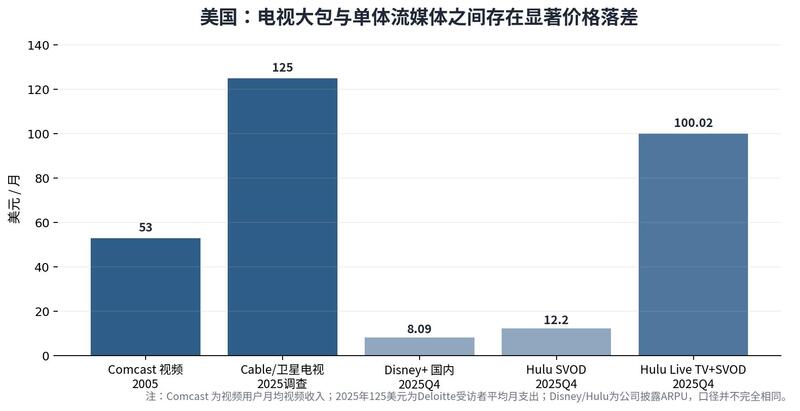
图2|美国代表性电视与流媒体月度经济指标(不同口径,仅用于观察价格结构)
中国的账,几乎是反过来的
中国很难找到一个与美国Cable严格同口径、全国统一公开的“纯电视ARPU”。但我们可以看几个有代表性的数字:北京2026年政府定价目录里,有线数字电视基本收视维护费仍是18元/户/月;爱奇艺最后一次公开披露会员ARM是2023年第四季度的15.98元/月;中国移动2024年家庭客户综合ARPU为43.8元/月,但这个数字包含家庭宽带及智慧家庭等综合业务,并不能当作电视单项ARPU。
这些数字当然不能像同一家公司财报那样机械横比。但它们可以说明一个事实:在中国,“基础电视”从来没有形成美国那种每月上百美元的大众消费,一个视频网站会员和基础有线电视的价格甚至已经在同一个数量级。
美国FAST是在一个高ARPU电视市场里做价格破坏;而中国如果直接照搬FAST,则是在一个本来就很低价的电视市场继续把价格往零压。
所以对FAST在中国的商业空间开始持谨慎态度。中国当然需要更多优质免费内容,但“免费”本身并不构成像美国那样强烈的结构性红利。
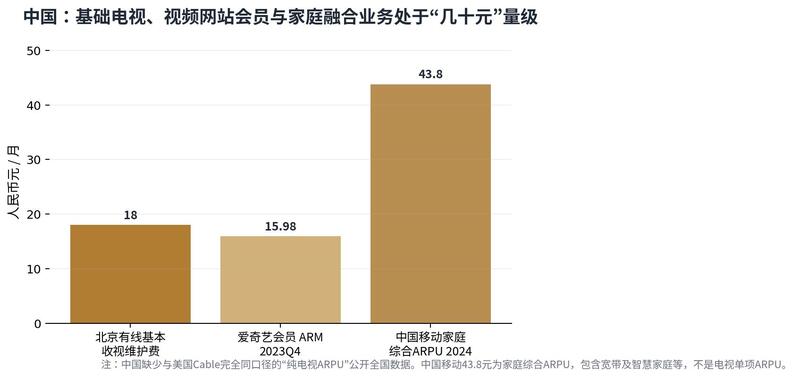
图3|中国代表性月度收费/ARPU指标。电视业务与宽带融合较深,不能把家庭综合ARPU直接视为电视ARPU
如果不拘泥于FAST必须“Ad-Supported”的英文定义,“重温经典”几乎可以看作中国式公益FAST最成熟的原型:主题明确、线性播出、免费收看、用户无需选片。它于2024年2月开播,总局明确把它定位为公益性频道;2024年推进进养老机构时又特别强调“不播放任何商业广告”。
从收视效果看,这条路是成功的。总局发布的2025年收视报告显示,“重温经典”有线电视端全年累计观看时长达到36.25亿小时;到2026年2月,频道开播两年累计收视规模达到7862万户,全网不重复观众3.59亿人。
这证明了中国观众并没有抛弃线性观看,也证明了编辑替用户选内容仍然有价值,但证明不了FAST的广告商业模式在中国成立。“重温经典”的成功建立在公益定位、免费供给、版权捐赠和行业协同上,它解决的是公共文化供给和电视大屏回流问题,不是频道经营者如何赚钱的问题。
2026年,百视通、山东海看等机构才开始测试“免费内容+广告”的本土FAST。可以说:FAST在中国已经从概念进入试点,但商业闭环还处在验证期。
中国其实早就做过一次专业频道革命
如果中国真正缺的不是免费频道,而是低门槛的专业电视,那么这个故事并不新。二十多年前,我们已经大规模做过一次。
2003年实施的《广播电视有线数字付费频道业务管理暂行办法》把付费频道明确界定为“须单独付费才能收听收看的专业化广播电视频道”,并设计了频道开办、集成、传输、用户接入等完整产业链。
随后几年,围棋、足球、高尔夫、钓鱼、汽车、收藏、书画、世界地理、女性、孕育、留学、游戏、动漫、戏曲等大量专业频道出现。2009年的行业回顾提到,当时130多个付费频道基本仍处于亏损状态,原因包括用户需求不足、免费频道过多、节目质量不高以及体制机制不顺。
二十年前的方向并不落后,垂类、圈层、长尾那时候就已经在做。问题其实在于,把一门本该“小规模用户、小规模成本也能活”的生意,做成了固定成本极高的电视工业。
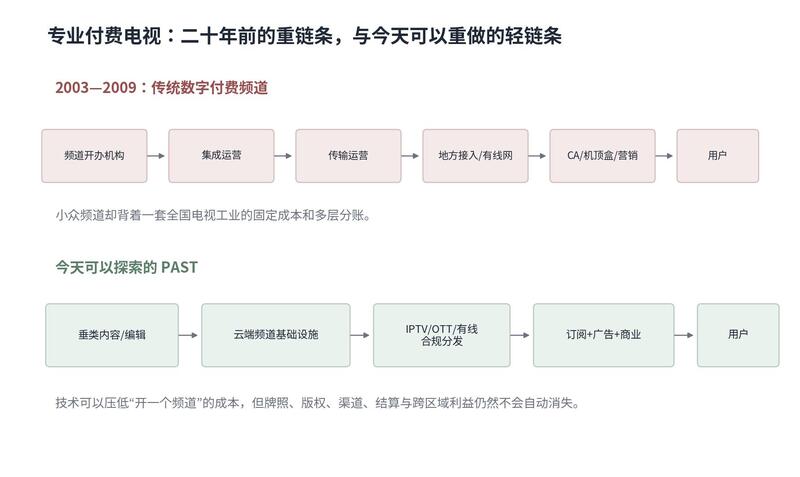
图4|当年专业付费频道失败的关键,不只是内容,而是“小众生意背着重链条”
传统付费频道不是内容做好就能面对用户。政策体系里有频道开办机构、集成运营机构、传输运营机构、用户接入运营机构;现实经营里还要解决地方网络落地、CA授权、机顶盒、EPG、营销和结算。中数当年形成过“网络商、节目商、集成商5:4:1分账”的代表性模式。
这意味着,一个全国只有几万名忠实用户的围棋频道、钓鱼频道或者古典音乐频道,仍然需要承担一整套全国电视网络式的交易成本。用户交10元,内容方并没有拿10元,而且频道和最终订户之间隔着多层机构,内容方很难真正形成直接的用户关系。
于是一个非常典型的死循环出现了:用户少,收入低;收入低,买不起真正有差异的内容;节目与免费频道差异不够,用户更不愿意付钱。
所以那轮付费频道的失败,并不能简单概括成“中国人不愿意为垂类电视付费”。它至少同时测试了另一件事:在当年的技术和组织条件下,中国能不能用一套很重的产业链去服务很小的付费市场。答案显然很困难。
今天最大的变化,是开一个频道的技术成本完全变了。云端编排、转码、CDN、EPG、用户系统、数据分析和广告插入,都可以做成平台能力。AI又进一步压低了字幕、翻译、包装、素材检索和内容再生产的成本。
专业内容团队应该把精力花在内容、编辑、版权和用户上,而不是重新建设一家电视台。只要把频道的最低经济规模降下来,原来需要几十万甚至上百万用户才能成立的频道,就可能变成几万忠实用户也能活的小生意。
这就是我所说的PAST。起初只是顺手把FAST里的Free换成Pay,后来发现海外已有人用PAST指代Premium Ad-Supported Streaming Television——这个定义反而更符合中国市场。
(本文提供 PDF 版本,今日流媒体会员文末可直接下载,非会员可进入“商城”购买)
VIP专享文章,请登录或扫描以下二维码查看
“码”上成为VIP会员
没有多余的门路、套路
只有简单的“值来值往”一路!
深度分析、政策解读、研究报告一应俱全
极致性价比,全年精彩内容不容错过!
更多福利,尽在VIP专享
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【小心】广电机顶盒升级踩雷! 2026-09-24
- [探显家] 智能电视背后4台手机:Vuer破解大屏共看测量难题 2026-09-23
- [常话短说] 【曝】某地广电与邮政合体! 2026-09-23
- [勾正科技] 勾正科技【内容营销监播功能】上线|Uni-content 2.0 2026-09-22
- [常话短说] 【解局】广电如何答好公共文化服务“十五五”答卷 2026-09-22
