


甘肃卫视退出黑龙江、江苏、广东、广西、四川五省有线网络,却继续覆盖当地IPTV用户。这个事件正对有线和IPTV产生不同的影响,在同样的频道覆盖上,两套体系中形成了截然相反的成本结构:一个要求卫视付费进入,一个让卫视所属省台通过省级播控运营体系分享基础服务收入。
甘肃省广播电视局官网近期公开答复显示,甘肃卫视已经暂停在黑龙江、江苏、广东、广西、四川五省有线电视网络的落地传输。直接原因是省外落地覆盖财政资金大幅缩减,频道经营承压,难以继续承担较高的传输费用。与此同时,全国各地用户仍可通过电信、移动、联通三家运营商的IPTV平台收看甘肃卫视。
这不是一个简单的频道下线消息,背后是无奈和机会。
过去二十多年,省级卫视为了获得省外观众,需要向当地有线电视网络购买落地覆盖;今天,当频道退出有线之后,仍可借助IPTV进入当地家庭。卫视的广告覆盖并未随有线退网而归零,有线网络却失去了一笔落地收入,也失去了一部分频道完整度。
甘肃卫视做的是一次渠道成本的调整。但它折射出的,则是中国电视分发体系正在发生的结构性换轨。
一、省级卫视最初不是全国频道
回溯落地费的出现,需要先回到省级卫视的缘起。
中国电视长期按照中央、省、市、县的行政层级设置播出机构和覆盖区域。省级电视台首先承担的是本省新闻宣传、公共文化服务和省域覆盖任务,并不是天然面向全国经营的商业频道。
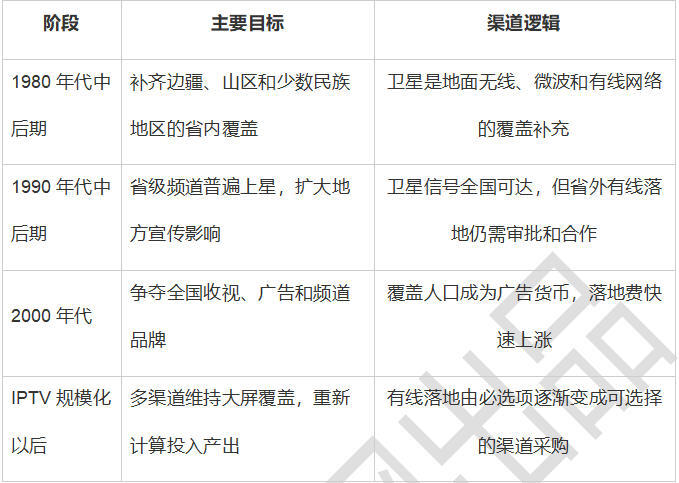
上世纪八十年代,地面无线、微波和有线电视网络仍难以覆盖辽阔农村、山区、边疆和少数民族聚居区。卫星传输被引入广播电视,最初解决的是“省内信号送不到”的问题。
1986年,新疆电视台利用卫星传送维吾尔语、汉语和哈萨克语节目,成为最早上星的省级电视台。1989年前后,云南与贵州共用卫星通道形成“云贵台”,四川与西藏共用通道形成“川藏台”。当时获得上星条件的,主要是新疆、西藏、云南、贵州、四川等地域辽阔、地形复杂或少数民族人口较多的省区。
卫星波束在技术上可以越过行政区划,但制度设计仍然是分级办台、分域覆盖。省级台的当然服务区域是本省;异地有线网并不能因为接收到卫星信号,就自动获得转播和入网权。卫星信号能够到达全国,与频道获准在全国有线网络落地,是两个不同层次的问题。
1991年施行的有线电视管理制度,要求地方有线系统完整传送中央电视台和本省省级电视台节目,同时对有线台站的设立、节目传送和服务范围实行审批管理。这套制度所确立的基本结构仍然是:中央频道全国覆盖,省级频道首先服务本省,跨区域传播需要另外取得传输和落地条件。
到上世纪九十年代中后期,卫星资源增加、数字压缩技术成熟,各省电视台大规模上星。1997年后,“省台节目全国覆盖”被明确提出;到1999年前后,全国省级电视台基本完成上星。省级卫视由解决本省覆盖问题的技术通道,逐步变成展示地方形象、争夺全国观众和全国广告预算的媒体平台。
二、落地费是省级卫视全国化的成本
卫星完成的是信号长距离传输,真正把频道送进城市家庭的,仍然是各地有线电视网络。
早期有线网络可容纳的频道有限,外省卫视越来越多,频道位置逐渐成为稀缺资源。安徽卫视率先以付费方式推动地方有线落地,此后“卫视向网络支付落地费”逐渐成为行业惯例。
这笔钱购买的并不只是信号传输。它包含当地有线网络的频道接入、前端处理、节目表位置、用户覆盖、监测维护和传播价值。卫视覆盖的人群越多,就越容易进入全国收视调查和广告主投放计划;因此,落地覆盖成为广告经营的前置成本。
2008年央视网转载《中国新闻周刊》的报道显示,2006年一套省级卫视要覆盖全国31个省会城市,成本已超过5000万元;到2007年,业内估算接近1亿元。对于强势卫视,这笔费用可以由全国广告收入覆盖;对于弱势卫视,则往往需要财政资金、台内资源和广告经营共同支撑。
甘肃省财政公开的2023年度绩效资料显示,仅“甘肃卫视频道高清信号落地覆盖传输费”项目,年度预算就达到3000万元,实际执行2475.21万元;“甘肃卫视落地及农广覆盖费”项目预算3200万元,执行2680.15万元。绩效资料还明确提到,高标清落地采取捆绑谈判和“一地一策”,报价未达到降价目标或高清频点不足的地区会暂缓覆盖。
这说明,甘肃卫视退出五省有线并非突然中断全国化战略,而是过去几年覆盖成本精细化管理的继续。财政支持减少以后,五省有线落地首先从传播任务变成了一道投入产出题。
三、有线、IPTV同样覆盖,收支完全不同
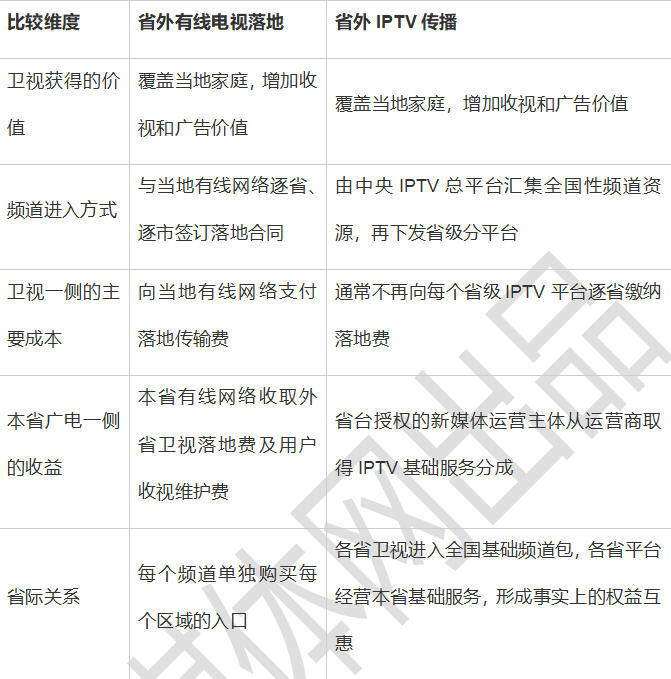
无论通过有线电视还是IPTV播出,省级卫视获得的核心收益并没有改变:节目进入更多家庭,扩大收视人群,提升广告覆盖和品牌影响。
变化发生在渠道成本和收益分配上。
这正是甘肃卫视事件中最重要、也最容易被忽略的差别。
在有线体系中,甘肃卫视要在江苏、广东等地覆盖用户,需要向当地有线网络支付落地费;江苏卫视、广东卫视要进入甘肃有线,也面临类似的落地合作。每一套频道都要为每一块区域入口单独付费。
在IPTV体系中,全国采用中央总平台和省级分平台两级架构。爱上传媒运营中央IPTV集成播控总平台,将央视及各省级卫视频道集成后下发省级分平台;省级分平台再加入本省地面频道、节目内容和EPG,通过三家电信运营商的专网进入用户家庭。
用户支付的IPTV基本视听服务费由运营商计收,再按合同向省级IPTV播控运营主体、中央总平台和相关内容方分配。各省级广播电视台通常授权旗下新媒体公司运营本省分平台,由这些公司取得基础业务分成。
新媒股份招股书显示,广东IPTV基础业务包括中央电视台频道、各省级卫视频道和广东本地频道;广东电信收取用户费用后,将约定比例支付给南方新媒体。海看股份、无线传媒、重数传媒等省级IPTV运营主体,也采用运营商计费、平台分成的基本模式。
爱上传媒会从总平台节目内容中取得结算收益,主要代表中央总平台和央视体系的集成播控、节目内容权益;各省卫视之间并不是按照外省每个用户逐台收取版权费,而是把本省卫视纳入全国频道包,同时各自在本省经营包含全国省级卫视的IPTV基础服务。
这并非合同意义上的逐台“节目互换”,更接近一种省际心照不宣的权益互惠:
每一家省级电视台贡献一套面向全国的卫视频道,又通过旗下新媒体公司分享本省IPTV基础服务收入;外省卫视在本省帮助丰富基础频道包,本省卫视也在外省获得覆盖和广告人群。频道收益主要来自全国传播带来的广告价值,平台收益则留在本省IPTV经营体系中。
有线电视把卫视视为购买入口的客户,IPTV把卫视组合成基础服务的内容资产。两种渠道创造相同的覆盖价值,却形成了相反的成本结构。
四、IPTV让有线落地从“必选项”变成了“可选项”

会员文末直接下载报告,非会员可扫码加入会员或者进入“商城”购买
VIP专享文章,请登录或扫描以下二维码查看
“码”上成为VIP会员
没有多余的门路、套路
只有简单的“值来值往”一路!
深度分析、政策解读、研究报告一应俱全
极致性价比,全年精彩内容不容错过!
更多福利,尽在VIP专享
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【重磅】国产算力加持,广电4K剪辑效率提升70%! 2026-10-23
- [探显家] 从Uber到PubMatic:Megan Ramm带不走的那张牌 2026-10-23
- [常话短说] 【重要信号】“十问”国家数据集团! 2026-10-22
- [常话短说] 【解局】他一审被判十二年! 2026-10-21
- [常话短说] 【解局】守住广电的基本盘! 2026-10-20
